

Источник:
Ровно 28 лет назад, в октябре 1998 года, Россия приходила в себя после разрушительного финансового кризиса. Уроки того периода остаются поучительными и сегодня: экономика страны находится на перепутье, а в воздухе витают призывы к смене главы Банка России и его курса.

Источник:
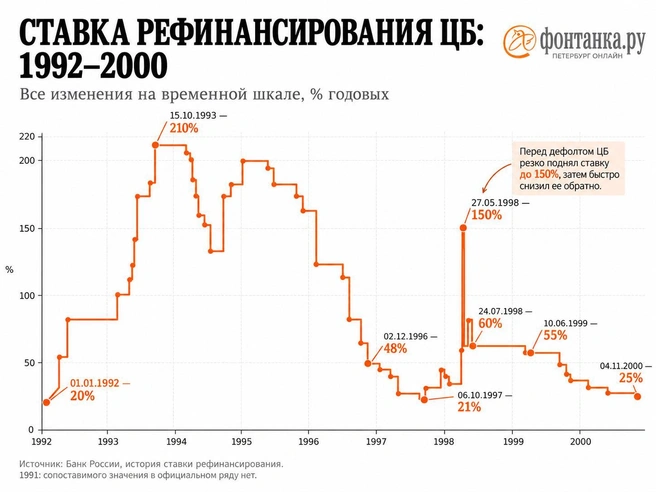
Одной из причин кризиса стала выбранная Центробанком стратегия жесткой монетарной политики. Она не была случайной и следовала линии Кремля: сдерживать инфляцию, поддерживая крепкий рубль. Следствием стала аномально высокая ставка ЦБ. Но бороться пришлось не с избытком необеспеченных денег, а наоборот — с острой нехваткой ликвидности.
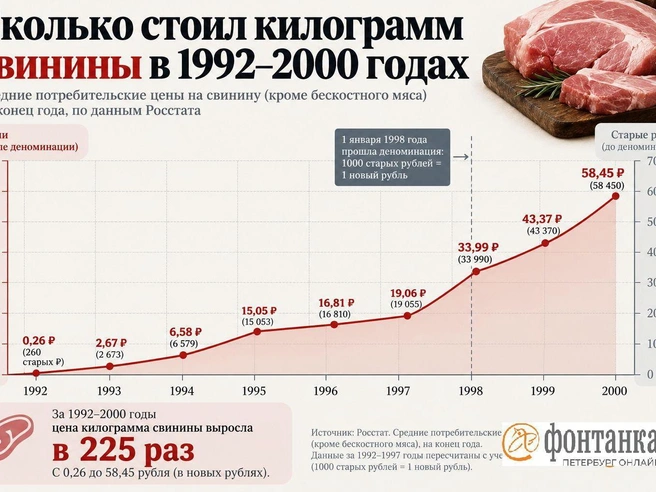

Стабилизация экономики новым руководством Центробанка привела к резкому росту цен после нескольких лет относительной стабильности
Источник:
Ситуации тогда и сегодня схожи лишь жесточайшими макроэкономическими вызовами и критикой политики монетарных властей. Как надо было действовать, становится понятно только оглянувшись назад. В моменте действия ЦБ казались очень логичными и поддерживали относительное благополучие простых людей. Смена курса стала очевидной лишь после натурального коллапса финансовой системы. Это вызвало кризис неплатежей у бизнеса, но на обывательском уровне его почти никто не видел.
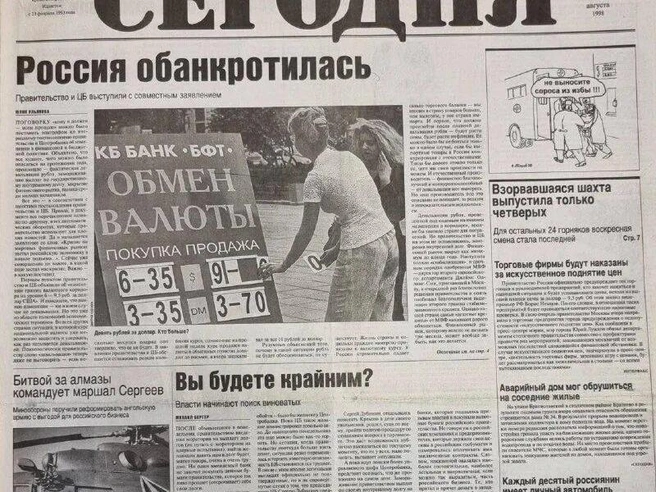
18 августа 1998 года
Источник:
Действия ЦБ после смены руководства осенью 1998 года как раз и ударили по большинству простых россиян — рубль обвалился, а цены стали кратно выше. В какой мере сегодняшней экономике нужна такая шоковая терапия — вопрос очень непростой с совершенно неочевидным ответом.

Источник:
Как случился дефолт

Источник:
17 августа 1998 года Россия объявила дефолт по государственным краткосрочным облигациям, фактически признала необходимость девальвации рубля и запретила российским банкам и компаниям проводить ряд платежей иностранным кредиторам. За считаные недели доллар подорожал в несколько раз, крупнейшие банки оказались на грани банкротства, а миллионы людей потеряли существенную часть сбережений.
Источник:
В истории российского дефолта особое место занимает Центробанк. Его руководство несколько лет последовательно добивалось снижения инфляции и стабильности национальной валюты. Поначалу эта политика приносила заметные результаты: рост цен замедлялся, рубль стал предсказуемее, а иностранные инвесторы охотно покупали российские государственные облигации.
Источник:
Постепенно сложилась система, в которой сравнительно стабильный рубль поддерживал государственные заимствования, а приток заемных денег помогал удерживать рубль. Когда иностранный капитал начал уходить, поддержание курса потребовало огромных расходов валютных резервов и чрезвычайно высоких процентных ставок.

Источник:
Осенью 1998 года председателя Банка России Сергея Дубинина сменил Виктор Геращенко. Изменились не только руководители, но и задачи денежной политики: вместо защиты валютного коридора Центробанк занялся прежде всего восстановлением банковских расчетов и обеспечением экономики деньгами. Однако переход к плавающему курсу произошел еще при Дубинине. Новая политика, которую часто называют более мягкой, на практике сочетала предоставление ликвидности с жестким валютным контролем.

Источник:
Россия борется с инфляцией и попадает в зависимость
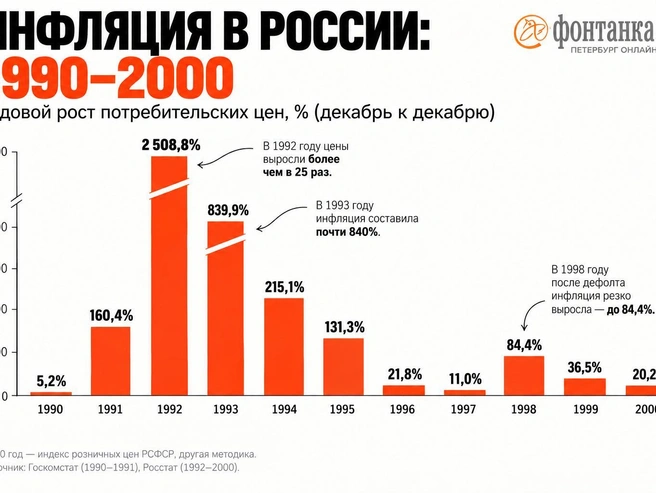
В начале 1990-х российские власти столкнулись с инфляцией, масштабы которой сегодня трудно представить. После либерализации цен в январе 1992 года товары и услуги стремительно дорожали. По итогам года потребительские цены увеличились примерно в 26 раз. В 1993–1994 годах рост цен оставался трехзначным. Рубль быстро обесценивался, предприятия переходили на бартер и взаимозачеты, а сбережения россиян теряли покупательную способность.
В этот период Банк России возглавлял Виктор Геращенко. Регулятор активно кредитовал банки и экономику, а денежная эмиссия помогала финансировать государственные расходы и поддерживать предприятия. Объяснять инфляцию исключительно политикой Центробанка было бы неверно: прежняя хозяйственная система распадалась, новая еще не сложилась, а государственные финансы находились в крайне тяжелом состоянии.
К середине десятилетия экономическая политика существенно изменилась. Власти стремились отказаться от прямого финансирования бюджетного дефицита за счет денежной эмиссии. Вместо этого государство все больше занимало на внутреннем финансовом рынке. Одновременно было принято решение стабилизировать рубль с помощью валютного коридора, введенного в июле 1995 года.
В ноябре того же года Центробанк возглавил Сергей Дубинин. Он продолжил жесткую денежно-кредитную политику, предполагавшую ограничение денежного предложения и защиту курса рубля. Логика была понятной: если граждане и предприятия уверены, что рубль не обесценится, они реже покупают доллары, инфляционные ожидания снижаются, а экономика получает возможность нормально планировать расходы и инвестиции.
Результаты действительно были. Инфляция, измерявшаяся сотнями процентов, заметно сократилась. Однако проблема государственных финансов никуда не исчезла. Бюджет хронически недополучал налоги, предприятия часто рассчитывались неденежными способами, а правительству приходилось занимать все больше.
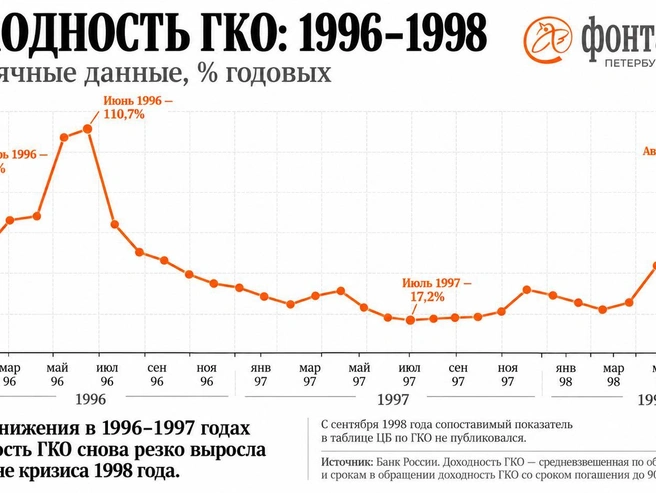
Главным инструментом заимствований стали государственные краткосрочные облигации — ГКО. Они появились еще в 1993 году и первоначально представляли собой обычный механизм привлечения средств в бюджет. Государство продавало облигации инвесторам, получало рубли и обещало вернуть их через несколько месяцев с доходом.
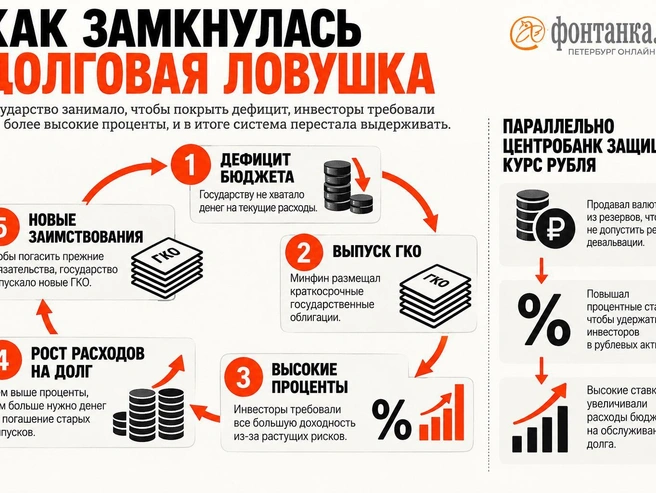
Постепенно объем обязательств увеличивался, а для погашения прежних выпусков требовалось размещать новые. По мере роста опасений инвесторов государству приходилось предлагать все более высокую доходность. Так возникла конструкция, в которой значительная часть новых заимствований использовалась для обслуживания прежних долгов.
Сам по себе этот механизм не обязательно ведет к дефолту. Государства постоянно рефинансируют долг, и такая практика может сохраняться десятилетиями. Проблема возникает, когда инвесторы перестают верить в способность заемщика расплатиться, а новые деньги нужны уже не для развития экономики, а преимущественно для погашения старых обязательств.
Именно здесь бюджетная политика правительства оказалась тесно связана с денежно-кредитной политикой ЦБ. Облигации выпускал Минфин, но Центробанк обеспечивал функционирование финансового рынка и поддерживал условия, при которых покупка рублевых бумаг оставалась привлекательной. Важнейшим из этих условий был относительно стабильный курс национальной валюты.
Почему сильный рубль делал ГКО привлекательными и одновременно опасными
Для иностранного инвестора российские облигации предлагали чрезвычайно выгодную комбинацию: высокую рублевую доходность и сравнительно небольшие колебания валютного курса. Если облигация приносила 30% годовых, а доллар за это время почти не дорожал, инвестор получал почти такую же доходность в долларовом выражении.
Но существовала и обратная сторона. При резкой девальвации даже высокая доходность ГКО не компенсировала бы валютные потери. Поэтому иностранным инвесторам было важно не только финансовое положение российского государства, но и способность Центробанка сохранять обещанный курс.
В результате возникла взаимная зависимость. Высокодоходные облигации привлекали иностранный капитал. Инвесторы продавали доллары и покупали рубли, облегчая Центробанку задачу поддержания курса. Стабильный рубль, в свою очередь, делал дальнейшие покупки ГКО выгодными. Пока приток капитала продолжался, система казалась работоспособной.
Но одновременно накапливались риски, причем не только у государства. Российские банки активно вкладывали средства в ГКО, нередко привлекая для этого иностранные кредиты. Кроме того, они заключали валютные форвардные контракты, позволяющие зарубежным инвесторам заранее зафиксировать курс, по которому в будущем можно будет обменять рубли на доллары.
Таким образом, валютный риск никуда не исчезал — он переносился на балансы банков. Резкая девальвация должна была увеличить стоимость их валютных обязательств именно в тот момент, когда принадлежавшие им государственные облигации могли резко упасть в цене.
Между тем длительное сохранение сравнительно устойчивого номинального курса при более высокой, чем в США, инфляции вело к реальному укреплению рубля. Импортные товары становились относительно доступнее, а многим российским производителям было все труднее конкурировать с иностранными поставщиками.
Возникало противоречие: то, что выглядело успехом антиинфляционной политики, увеличивало уязвимость экономики к оттоку капитала и ухудшению внешнеторговой конъюнктуры. Впоследствии сам Банк России признал, что еще в первой половине 1998 года макроэкономическим условиям соответствовал более низкий курс рубля, чем тот, который продолжали защищать власти.
Как азиатский кризис разрушил российскую финансовую стабильность
Первые серьезные потрясения начались осенью 1997 года, когда финансовый кризис из Юго-Восточной Азии распространился на другие развивающиеся рынки. Международные инвесторы стали выводить деньги из рискованных активов. Российские облигации и акции оказались среди тех инструментов, которые начали продавать.
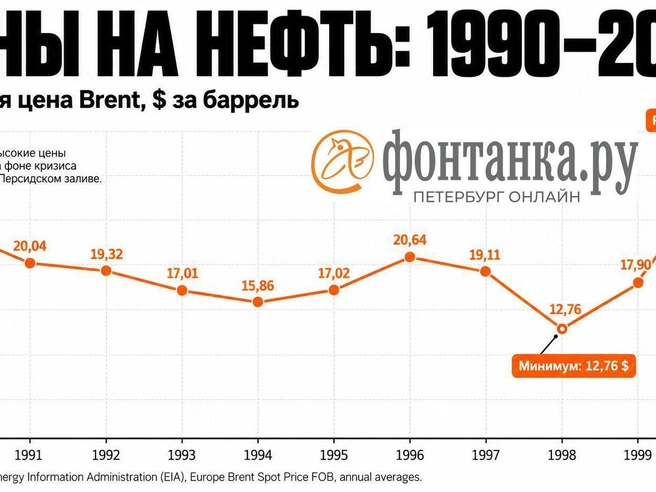
Одновременно снижались мировые цены на нефть. Это ухудшало состояние российского платежного баланса и сокращало приток экспортной валютной выручки. Для российской экономики, зависевшей одновременно от иностранных инвестиций и сырьевого экспорта, оба процесса были опасны. В 1998 году цены на нефть к августу упали до 11,9 доллара за баррель Brent, а к декабрю был зафиксирован минимум в этом десятилетии — 9,82 доллара. До этого так же мало она стоила еще в далеком 1986 году. Но за те 12 лет сам доллар подешевел на 32%. Короче, Россия получала за свою нефть ничтожно мало.
Центробанк отвечал валютными интервенциями (массированная покупка на бирже рублей за доллары из резерва ЦБ) и повышением процентных ставок. Одновременно он делал рублевые активы более доходными, рассчитывая, что высокая ставка удержит капитал внутри страны.
Но чем выше становились проценты, тем дороже правительству обходилось размещение новых ГКО. Усилия ЦБ по сохранению валютной стабильности увеличивали будущие расходы бюджета, а ухудшение перспектив обслуживания государственного долга усиливало желание инвесторов покинуть рынок.
В конце 1997 года власти объявили ориентиры валютного курса на 1998–2000 годы. Центральный уровень устанавливался на отметке 6,2 рубля за доллар, а допускавшееся отклонение составляло 15%. Предполагалось, что в 1998 году инфляция замедлится до 5–8%.
Однако уже весной стало понятно, что финансовая ситуация развивается иначе. В мае 1998 года давление на рубль резко усилилось. 27 мая Банк России повысил ставку рефинансирования до 150% годовых. Это был чрезвычайный уровень, который практически исключал нормальное кредитование экономики, но должен был показать рынкам решимость властей сохранить валютную стабильность.
Одновременно Центробанк продолжал расходовать резервы. За первые шесть месяцев 1998 года золотовалютные резервы сократились на 12,8%, а денежная масса М2 (все наличные деньги в обращении и рублевые средства людей и фирм на банковских счетах и вкладах) за первые семь месяцев уменьшилась на 3,8%. При этом инфляция оставалась относительно низкой. Внешние показатели денежной стабильности продолжали выглядеть приемлемо, хотя финансовая система уже испытывала серьезное напряжение.
В июле власти предприняли последнюю масштабную попытку сохранить прежнюю модель. При поддержке МВФ и других международных финансовых институтов был согласован пакет финансовой помощи, предусматривавший пополнение валютных резервов и проведение бюджетных реформ.
Россия получила первый крупный транш — около 4,8 млрд долларов. Но восстановить доверие инвесторов не удалось. Полученные средства помогали поддерживать рубль, но сами по себе не решали проблему краткосрочного государственного долга и недостаточных бюджетных доходов.
Наоборот, новые валютные ресурсы давали инвесторам дополнительную возможность выйти из рублевых активов, пока Центробанк продолжал продавать доллары по поддерживаемому курсу. Международная финансовая помощь позволила отсрочить окончательный обвал, но не остановила движение капитала из России.
Последние дни перед дефолтом
К августу 1998 года доходности ГКО достигли уровней, при которых нормальное обслуживание государственного долга стало практически невозможным. У инвесторов все чаще возникали сомнения не столько в доходности будущих вложений, сколько в способности государства вернуть уже занятые деньги.
Центробанк оказался перед выбором. Он мог продолжать поддерживать валютный коридор, расходуя резервы и удерживая высокие ставки, либо допустить девальвацию, которая немедленно ухудшила бы положение банков и нанесла удар по доверию к национальной валюте.
Позднее, в интервью «Коммерсанту» 9–10 сентября 1998 года, уже покинув пост председателя ЦБ, Сергей Дубинин достаточно подробно объяснил, как принимались последние решения. В частности, он рассказал, что к середине августа цены российских долговых обязательств уже соответствовали уровню, характерному для государств, находящихся в состоянии банкротства.
По его словам, продолжение масштабных валютных интервенций могло привести к еще более серьезным последствиям. Поэтому регулятор поставил перед правительством альтернативу: либо начать эмиссионное финансирование государственного долга, либо признать невозможность исполнения обязательств по ГКО и провести реструктуризацию.
Дубинин подчеркивал, что выбор в пользу отказа от новых кредитов ЦБ было сделано правительством, поскольку денежная эмиссия противоречила бы договоренностям с МВФ. При этом он признавал, что объявленная впоследствии схема реструктуризации лишь усилила банковскую панику.
Характерна его оценка, данная в интервью «Коммерсанту» 10 сентября:
Это существенная оговорка. Даже один из главных участников принятия решений спустя несколько недель признавал, что необходимость чрезвычайных мер не означала правильности конкретного способа их реализации.
Впрочем, до самого кризиса публичная риторика властей оставалась значительно более оптимистичной. 13 августа, когда торги на российских финансовых рынках фактически останавливались, премьер-министр Сергей Кириенко заявил журналистам:
Через четыре дня правительство объявило решения, которые признали несостоятельность прежней финансовой модели.
17 августа 1998 года
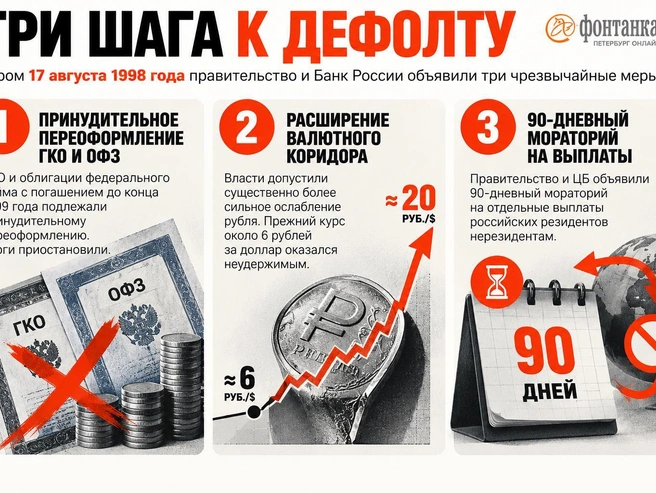
Утром 17 августа правительство и Банк России объявили о трех чрезвычайных мерах. Первая касалась государственного внутреннего долга: ГКО и облигации федерального займа с погашением до конца 1999 года подлежали принудительному переоформлению. Торги этими бумагами приостановили. Фактически государство отказалось выполнять первоначальные условия собственных рублевых обязательств.
Вторая мера касалась валютного курса. Власти расширили пределы валютного коридора, допустив существенно более сильное ослабление рубля. Это стало признанием того, что прежний курс около 6 рублей за доллар больше невозможно надежно удерживать.
Третья мера была принципиально иной по юридическому содержанию. Правительство и ЦБ объявили 90-дневный мораторий на отдельные выплаты российских резидентов нерезидентам.
Иными словами, государство не объявляло отказ от платежей по своему внешнему долгу, а запретило российским компаниям и банкам погашать определенные долги перед иностранными кредиторами. Запрет распространялся на основной долг по финансовым кредитам сроком более 180 дней, некоторые платежи по операциям с залогом ценных бумаг, включая репо, и срочные валютные контракты.
Это не означало остановки всех валютных расчетов с зарубежными партнерами. Текущие внешнеторговые платежи, переводы процентов и дивидендов, а также внешние обязательства самого российского государства были исключены из действия моратория. В тексте решения Совета директоров ЦБ отдельно оговаривалось, что заемщики должны продолжать платить проценты и выполнять свои обязательства после окончания отсрочки.
Запрет был обязательным. Указание ЦБ № 328-У прямо предусматривало ответственность за его нарушение по статье 14 закона «О валютном регулировании и валютном контроле». При наличии предусмотренных законом оснований нарушителям грозили взыскания денежных сумм в доход государства. За повторные нарушения и неисполнение предписаний могли применяться штрафы вплоть до пятикратного размера соответствующих сумм, а также приостановление или лишение валютных лицензий и разрешений. Для коммерческих банков риск лишиться соответствующих разрешений был особенно чувствительным.
Таким образом, государство одновременно признало собственную неспособность обслуживать часть рублевого долга и принудительно остановило ряд расчетов частных российских заемщиков с иностранцами. Это давало банковской системе некоторую передышку, но оборачивалось тяжелым ударом по репутации страны на международных финансовых рынках.
Газета «Коммерсантъ» описала наступившее утро заголовком, который стал одним из символов кризиса:
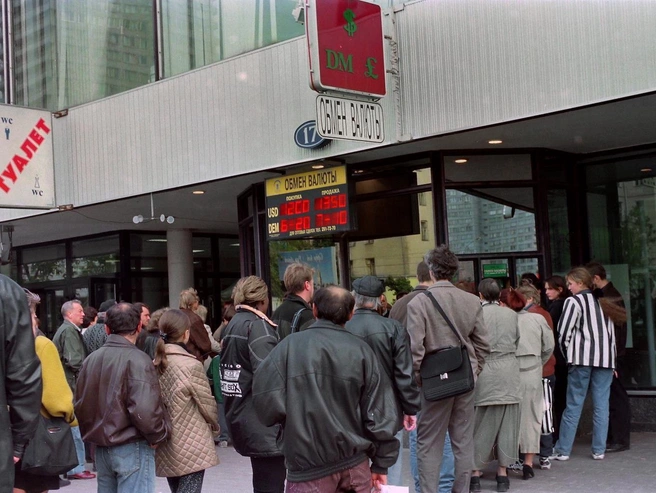
Реакция была стремительной. Уже в первые дни доллар в обменных пунктах подорожал с 6,2 до 9–10 рублей, а в некоторых обменниках валюта закончилась. Цены на импортные товары начали расти, банки ограничивали выдачу вкладов, а платежная система страны стремительно погружалась в кризис.
При этом власти недооценили последствия одновременной реструктуризации ГКО и девальвации. Государственные облигации составляли значительную часть активов банков, а валютные обязательства перед иностранцами сохранялись. В результате принятые решения одновременно ударили по стоимости банковских активов, их платежеспособности и доступу к денежной ликвидности.
На пресс-конференции 20 августа Сергей Дубинин признал, что значительная часть российских банков находится на грани банкротства. Центробанк уже вынужден был искать способы спасти хотя бы частные вклады, в том числе через их перевод в Сбербанк.
Почему рубль все равно обвалился, а Дубинин потерял должность
Первоначально власти рассчитывали, что расширение валютного коридора позволит избежать неконтролируемой девальвации. Однако доверие к национальной валюте было подорвано. Люди, банки и предприятия стремились перевести доступные средства в доллары.
Поддерживать новый коридор оказалось не легче, чем старый. Валютный рынок фактически перестал нормально функционировать, а банки испытывали острый недостаток рублей для проведения расчетов.
1 сентября 1998 года Центробанк отказался от валютного коридора и перешел к плавающему курсу. Это решение было принято еще при Сергее Дубинине. 7 сентября он подал в отставку, а 11 сентября председателем Банка России стал Виктор Геращенко.
На момент его назначения задача сохранения прежнего обменного курса уже утратила смысл. Рубль стремительно дешевел, государственный долговой рынок был парализован, а банковская система оказалась в тяжелейшем кризисе.
Поэтому новая денежная политика объективно должна была отвечать на другие вопросы: как восстановить платежи, какие банки спасать, сколько дополнительных рублей можно предоставить экономике, не вызвав нового инфляционного взрыва, и какими методами ограничить отток капитала.
Именно этим переход от Дубинина к Геращенко принципиально отличался от обычной смены руководителя финансового ведомства.
Геращенко возвращается: вместо защиты курса — спасение банков
Возвращение Виктора Геращенко в Центробанк означало заметное изменение подхода к денежной политике. Если при Дубинине основной акцент делался на ограничении денежного предложения, подавлении инфляции и сохранении стабильного курса, то новый председатель считал приоритетом восстановление работоспособности банковской системы и платежного оборота.
Но противопоставлять двух руководителей как сторонников исключительно жесткой и исключительно мягкой денежной политики было бы упрощением. Даже в разгар кризиса Геращенко не собирался решать все проблемы с помощью эмиссии.
В сентябре 1998 года «Коммерсантъ» опубликовал проект антикризисных мер нового руководства Банка России. В нем признавалась возможность ограниченного выпуска денег для восстановления платежной системы и финансирования критически важных государственных расходов, но одновременно отвергалась идея покрыть эмиссией все банковские и бюджетные проблемы.
Регулятор намеревался помогать банкам, которые испытывали нехватку ликвидности, но предупреждал, что кредитные организации, накапливающие валюту и не исполняющие обязательства перед клиентами, могут лишиться лицензии.
На практике Центробанк снизил обязательные резервные требования, расширил предоставление банковской ликвидности и организовал многосторонние межбанковские клиринги — взаимозачеты долгов между банками, позволяющие погасить встречные обязательства без перевода всей суммы денег. В сентябре и октябре такие расчеты помогли провести задержанные платежи на десятки миллиардов рублей.
Однако предоставление помощи банкам сопровождалось серьезной проблемой. Не все кредитные организации испытывали лишь временный недостаток денег. Некоторые уже фактически потеряли собственный капитал. Их поддержка могла приводить не к восстановлению нормальной работы, а к дальнейшему увеличению убытков.
Одновременно усилилось внимание к валютному контролю. Геращенко выступал за более жесткие ограничения вывода капитала и увеличение обязательной продажи экспортной валютной выручки. Он выступал за обязательную продажу Центробанку всей вообще валюты. Но в конечном счете норматив с начала 1999 года повысили до 75%, а не до 100%.
Это было важное отличие от прежней политики. Вместо того, чтобы любой ценой удерживать определенный обменный курс, Центробанк стремился обеспечить достаток валюты на рынке, восстановить денежные расчеты и одновременно ограничить отток капитала. Плавающий курс при этом не означал полного отказа от валютных интервенций. Регулятор по-прежнему вмешивался в работу рынка, но уже не защищал публично обещанные границы.
Почему девальвация помогла экономике
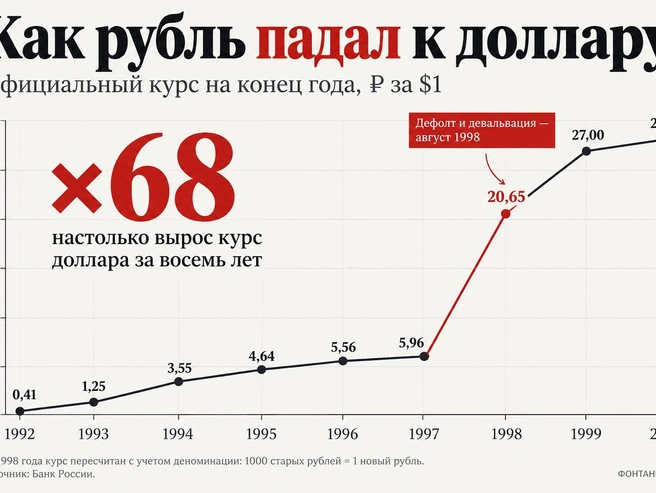
К концу 1998 года доллар стоил уже около 20,7 рубля против примерно 6,2 рубля до кризиса. За год потребительские цены выросли на 84,4%, значительно сократились реальные доходы россиян, многие вкладчики потеряли доступ к своим сбережениям.
Однако в 1999 году экономическая ситуация начала быстро меняться. Резкое подорожание импортных товаров создало новые возможности для российских производителей. Предприятия, выпускавшие товары внутри страны и оплачивавшие значительную часть расходов в рублях, получили конкурентное преимущество. Экспортеры, в свою очередь, стали получать значительно больше рублевой выручки за проданную за границу продукцию.
При этом восстановление не требовало немедленного строительства большого количества новых заводов. Многие предприятия располагали простаивавшими мощностями и могли относительно быстро увеличить выпуск.
Другим фактором стало восстановление мировых цен на нефть. Оно увеличило экспортную валютную выручку и улучшило состояние внешней торговли. После первоначального инфляционного скачка рост цен постепенно замедлился. По итогам 1999 года инфляция составила около 36,5%, а экономика вернулась к росту.
Это не означает, что девальвация была безусловно полезной или что кризис следовало намеренно спровоцировать. Для простых людей его последствия были чрезвычайно тяжелыми. Но переход к новому валютному курсу устранил часть дисбалансов, накопленных в предшествующие годы. Особенно важно, что восстановление сопровождалось увеличением денежного предложения. Рублевая ликвидность постепенно возвращалась в экономику, однако это не привело к повторению гиперинфляции начала 1990-х.
Объясняется это несколькими обстоятельствами. Экономика испытывала нехватку средств для расчетов, происходило восстановление спроса на рубли, а расширение производства позволило удовлетворить часть возросшего внутреннего спроса. Кроме того, валютный курс уже изменился, а состояние внешней торговли улучшилось.
Так практика показала, что влияние денежной эмиссии на инфляцию зависит не только от количества выпущенных рублей, но и от спроса на деньги, состояния производства, валютного рынка и общего положения экономики.
Что изменилось в политике Центробанка
Кризис 1998 года показал, что даже низкая инфляция и стабильный курс рубля не могут уберечь экономику от потрясений, если государство продолжает накапливать долги, не имея достаточных доходов для их погашения.
Сергей Дубинин руководил Центробанком в период, когда власти считали крепкий рубль и стабильно низкие цены необходимыми условиями экономического восстановления. Эта политика действительно позволила существенно замедлить рост цен, но не устранила бюджетных проблем и в конечном счете оказалась несовместима с огромным краткосрочным государственным долгом и свободным движением спекулятивного капитала.
Когда начался отток средств, высокие процентные ставки и валютные интервенции некоторое время поддерживали курс рубля, одновременно увеличивая расходы на обслуживание государственного долга и сокращая валютные резервы. К августу 1998 года прежняя система фактически утратила устойчивость.
Виктор Геращенко возглавил Центробанк уже после ее разрушения. Его политика была направлена прежде всего на восстановление платежного оборота, обеспечение банков рублевой ликвидностью и усиление контроля над валютным рынком. Однако и новое руководство было вынуждено учитывать инфляционные риски и постепенно ограничивать поддержку банков, чье финансовое положение не позволяло рассчитывать на восстановление.
Поэтому главное различие заключалось не в простом выборе между жесткой и мягкой денежной политикой. Изменилось представление о том, что именно необходимо стабилизировать. До августа 1998 года власти защищали прежде всего номинальный курс рубля и достигнутые показатели инфляции. После кризиса первоочередной задачей стало восстановление работы финансовой системы в условиях уже произошедшей девальвации.
Кризис также показал пределы возможностей ЦБ: даже располагая значительными резервами и правом устанавливать процентные ставки, он не может бесконечно поддерживать курс валюты и доверие инвесторов, если государство не способно устойчиво обслуживать собственные долги.