

Источник:
Верховный суд России на прошлой неделе вынес решение, согласно которому страховые компании не могут вводить оговорки, исключающие выплату возмещения. Это позволит изменить судебную практику в пользу клиентов, хотя и не гарантирует полную защиту их прав.
Источник:
Если обязательное страхование (ОСАГО и другие виды) регулируется государством, то условия добровольного страхования определяются главным образом договором. Все компании прилагают к полису собственные правила, которые становятся неотъемлемой частью договора. Часто они содержат многочисленные оговорки, существенно ограничивающие возможность получения выплаты или её размер.
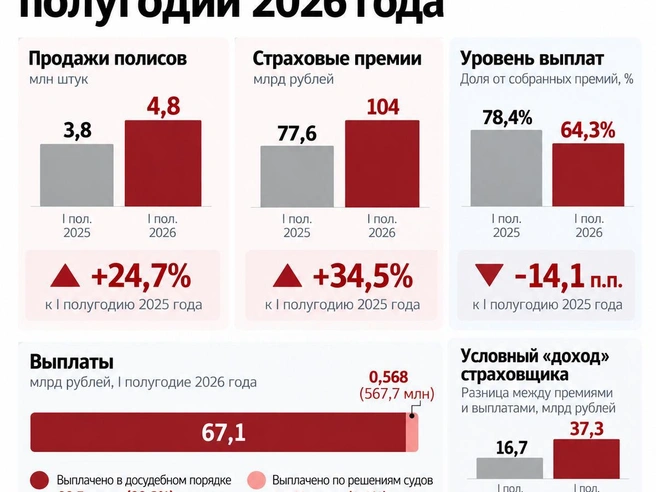
За год доходность бизнеса автостраховщиков КАСКО резко выросла: количество выплат сократилось с 78% до 64% от собранных премий.
В декабре 2022 года во дворе дома на Пискаревском проспекте в Санкт-Петербурге сгорел почти новый внедорожник Haval H9, принадлежавший местной жительнице Оксане. По словам хозяйки, конфликтов у неё не было, угроз она не получала. Преступление раскрыли за два дня: поджигатели признались в умышленном и спланированном преступлении, суд приговорил их к 14 месяцам лишения свободы. Мотивы поджога в приговоре не раскрыты.
Владелица сгоревшей иномарки обратилась в компанию «Тинькофф-Страхование» (сейчас — «Т-Страхование»). Полис КАСКО предусматривал выплату 3,3 млн рублей в случае гибели или хищения автомобиля. Однако компания отказала в возмещении, сославшись на 23-ю оговорку (под литерой «х») в правилах КАСКО: страховое покрытие не выплачивается, если автомобиль повреждён в результате противоправных действий третьих лиц и стоимость восстановительного ремонта превышает 65% от страховой суммы (то есть фактической гибели транспортного средства).
Районный суд отклонил иск потерпевшей, которая добровольно подписала договор страхования и согласилась со всеми условиями. Апелляционная и кассационная коллегии также не увидели в спорных правилах страхования «каких-либо условий, противоречащих действующему законодательству или ущемляющих права потребителя».
Только Верховный суд России постановил, что страховщик может быть освобождён от выплаты исключительно по прямо предусмотренным законом основаниям. К таковым относятся умысел, а в некоторых случаях — грубая неосторожность. В действиях Оксаны Шевелевой таких обстоятельств выявлено не было.
«Оговорки, освобождающие страховщика от выплаты возмещения в случае возникновения ущерба, вызванного противоправными действиями третьих лиц, при которых стоимость восстановительного ремонта автомобиля превышает 65% от страховой суммы, являются ничтожными», — заключила высшая инстанция, отменяя принятые решения и направляя дело на новое рассмотрение.
В правилах почти всех участников рынка содержатся как минимум спорные условия. Например, отказ в выплате при хищении автомобиля вместе с регистрационными документами или ключами, в результате мошенничества, если за рулём в момент ДТП находился не указанный в полисе водитель. Нередко исключением признаётся грубое нарушение автовладельцем Правил дорожного движения (в частности — управление в нетрезвом состоянии).
Решение Верховного суда России по спору петербурженки Оксаны с «Т-Страхованием» признаёт все подобные оговорки ничтожными.
«Это важное решение для автовладельцев: оно усиливает их позиции в спорах по КАСКО и заставляет страховщиков внимательнее относиться к законности собственных правил. Верховный суд России напомнил принципиальную вещь: свобода договора не означает свободу нарушать закон. Даже если человек подписал полис, незаконное условие не становится действительным», — убеждена основатель компании AutoLegal Елена Елисова.
По мнению Антона Кудрякова, страховщики нередко пытаются под видом исключений уклониться от выплаты возмещения: «Для этого в правила включаются откровенно несправедливые условия. Служители Фемиды зачастую испытывают сложности с оценкой законности таких оговорок, в том числе с точки зрения ущемления прав потребителей».
Страховщики придерживаются диаметрально противоположной позиции.
«Действующее законодательство позволяет сторонам договора добровольного страхования самостоятельно определять перечень рисков, их объем и исключения из покрытия. При этом важно различать риски, которые изначально не застрахованы, и основания освобождения страховщика от выплаты», — поясняет начальник судебно-претензионного управления Правового департамента «РЕСО-Гарантии» Андрей Мишин.
Он также обращает внимание на экономическую природу страхования: «Премия рассчитывается исходя из объема принимаемых страховщиком рисков. Чем шире страховое покрытие, тем выше, при прочих равных условиях, его стоимость».
Несмотря на решение Верховного суда России, спорная оговорка, допускающая полный отказ в выплате при гибели автомобиля в результате преступления, осталась в действующих правилах компании «Т-Страхование» (хотя и перешла под литеру «т»).
В самой компании прокомментировали: «Мы защищаем интересы всех наших клиентов. Поджог (как и другие противоправные действия третьих лиц) — это событие с высокой долей риска мошенничества, которое очень сложно проверить постфактум. Исключая подобные риски из покрытия, мы делаем полисы КАСКО доступнее для водителей, которые, на наш взгляд, не должны переплачивать за „страховку“ тех, кто может использовать автомобиль в мошеннических целях. Мы учитываем правовую позицию Верховного суда России и в дальнейшем будем руководствоваться ею при урегулировании аналогичных ситуаций», — заявил представитель «Т-Страхования».
По мнению защищающего права потребителей частнопрактикующего юриста Антона Кудрякова, в рассмотренном деле страховщик сначала пообещал защиту от поджога, а затем собственными правилами практически свёл её к нулю.
«На мой взгляд, это уже откровенный обман потребителя, лишающий страхование всякого смысла. Жаль, что Верховный суд России прямо не квалифицировал такое поведение как злоупотребление правом», — отмечает юрист. «Нельзя сначала продать человеку страховку от поджога автомобиля, а затем отказать в выплате только потому, что ущерб оказался слишком большим. Именно на это обратил внимание Верховный суд России», — полагает основатель компании AutoLegal Елена Елисова.
В службе финансового уполномоченного (омбудсмена) полностью разделяют позицию Верховного суда РФ о недопустимости отказа в выплате страхового возмещения в непредусмотренных законом случаях, а также установления оснований для освобождения от выплаты под видом исключений из страхового покрытия.
«При рассмотрении обращений финансовый уполномоченный оценивает все условия договора (в том числе правила страхования, заявления и т. п.) в их системной взаимосвязи. Учитывая, что все неясности должны толковаться в пользу потребителя как слабой стороны правоотношений», — заявили в пресс-службе омбудсмена.
На рынке такая политика считается агрессивной. Большинство страховщиков в подобных ситуациях использует более мягкую модель — признают причинение значительных повреждений гибелью автомобиля. Причём независимо от причин — умышленные деяния, обычное ДТП или «иное». В этом случае событие переквалифицируется в «полную гибель» (так называемый тотал). Самый низкий порог — 65%, закреплён в условиях «Росгосстраха». У «Ренессанса», «РЕСО-Гарантии», «Ингосстраха» и других «тотал» наступает при доле ущерба свыше 75%.
Такая политика позволяет страховщику вместо ремонта выплатить только остаточную стоимость транспортного средства. А правила предусматривают почти «карательную» политику расчёта амортизации. Например, за разбитый в первый же месяц новый автомобиль владелец может получить 93% его цены. К концу первого года остаточная стоимость снизится до 78%. И только при условии передачи компании остатков транспортного средства (так называемый абандон). Очевидно, что с учётом роста цен нового «четырёхколесного друга» за эти деньги не купить.
В то же время автовладельцы могут предупредить обесценение — если доплатят. Большинство страховщиков предлагают включить в полис опцию GAP (Guaranteed Asset Protection), гарантирующую полную выплату без амортизации.